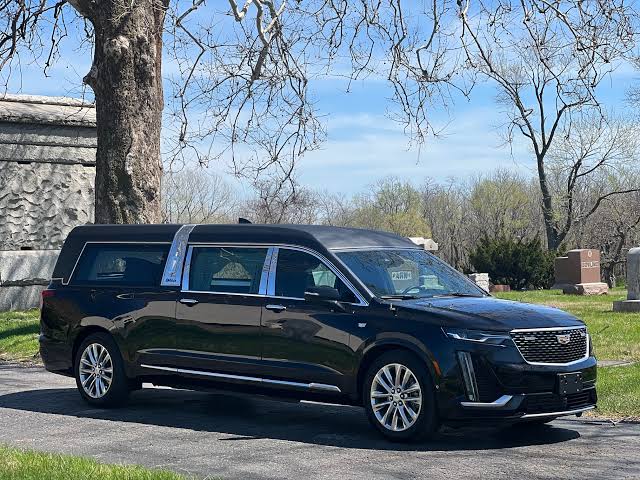

Líkbílar eru sérhæfð atvinnutæki en falla í sama meginvörulið tollskrár og fólksbílar. Það getur haft veruleg áhrif á kaupverð þeirra hér á landi. Í reikningsdæmi um nýjan Cadillac-líkbíl geta vörugjald og virðisaukaskattur numið meira en kaupverði bílsins og flutningi til Íslands samanlagt.
Við kaup á líkbíl er útfararstofa að fjárfesta í tæki til afmarkaðrar þjónustu. Bílarnir eru sérstaklega útbúnir til líkflutninga, með kistupalli, festingum og yfirbyggingu sem er sniðin að hlutverkinu. Notagildið er því allt annað en hjá fólksbílnum sem grunnbíllinn kann að byggja á.
Þótt líkbíll beri merki Cadillac eða Mercedes-Benz er hann ekki fjölskyldubíll sem eigendur útfararstofu nota í sunnudagsbíltúr. Við ákvörðun aðflutningsgjalda ræður hins vegar tollflokkun og fyrirkomulag vörugjalda miklu um niðurstöðuna.
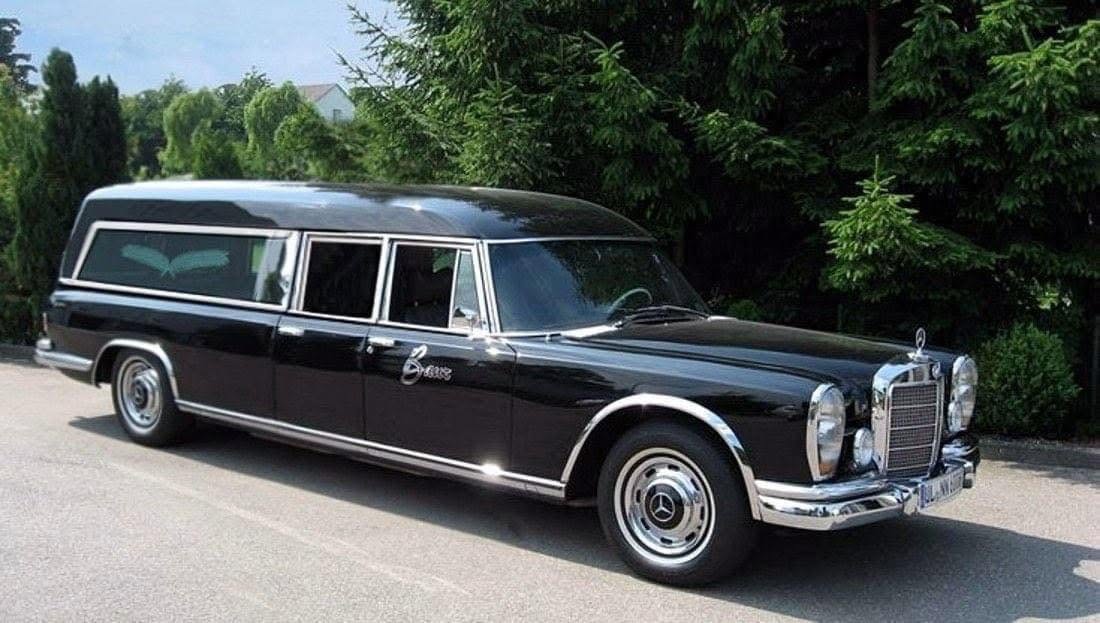
Einn gamall og góður Mercedes í hlutverki líkbíls.
Flokkunin á sér alþjóðlegar rætur
Líkbílar falla undir vörulið 8703, sem nær til fólksbifreiða og annarra vélknúinna ökutækja sem eru aðallega gerð til mannflutninga. Þessi flokkun kann að koma spánskt fyrir sjónir, en hún er ekki séríslensk.
Í dómi Evrópudómstólsins frá árinu 2018, í máli ítalska líkbílaframleiðandans Pilato, var niðurstaðan að líkbíll félli undir þennan vörulið. Sérstakur búnaður til líkflutninga færði hann ekki sjálfkrafa í vörulið 8705 fyrir ökutæki til sérstakra nota.
Hér þarf þó að greina á milli tveggja atriða: tollflokkunar bílsins og fjárhæðar vörugjaldsins. Alþjóðleg flokkun útilokar ekki að íslensk lög taki sérstaklega tillit til notkunar líkbíla við ákvörðun vörugjalda.
Sérstök lækkun var áður í lögum
Í eldri íslenskum lögum var sérstakt ákvæði um bifreiðar sem voru sérstaklega útbúnar og notaðar til líkflutninga. Þær báru 10% vörugjald ef sprengirými vélar var að 2.000 rúmsentimetrum og 13% gjald ef vélin var stærri.
Ákvæðið var fellt brott með lögum nr. 156/2010, þegar skattlagningu ökutækja var breytt og koltvísýringslosun fékk aukið vægi.
Sérstaða líkbíla hafði því áður verið viðurkennd í íslenska skattkerfinu. Með brottfalli ákvæðisins hvarf sérstaka lækkunin sem tengdist líkflutningum.
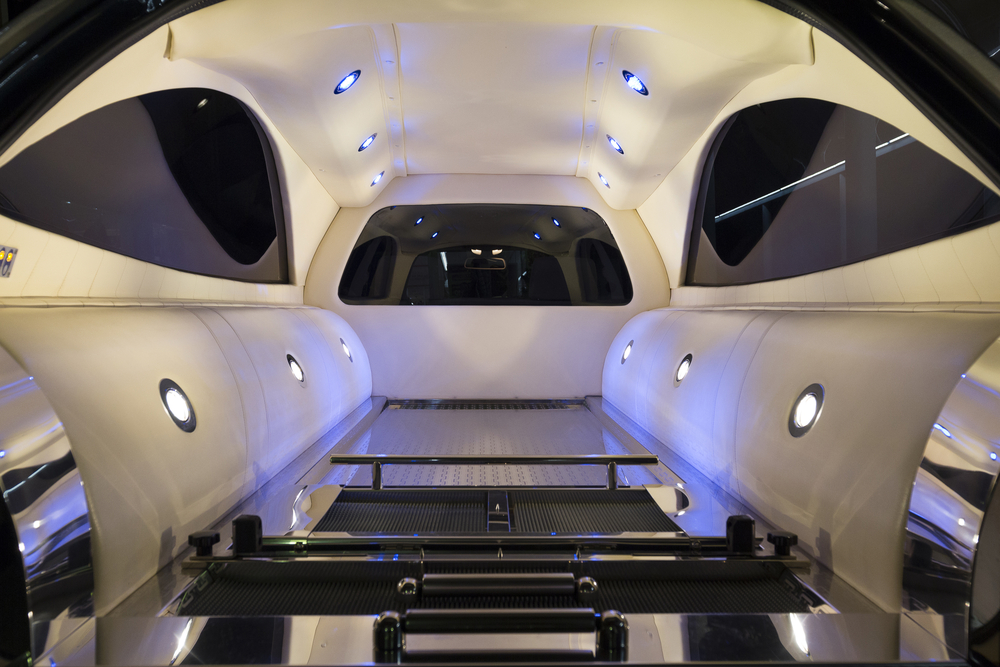
Við viljum að vel fari um okkar nánustu í hinstu ferð hans til hvílu.
Hvernig reiknast vörugjaldið?
Samkvæmt almennum reglum ársins 2026 reiknast vörugjald bíls með WLTP-skráða losun sem 10% grunngjald, auk 0,34 prósentustiga fyrir hvert gramm koltvísýrings umfram 30 grömm á kílómetra. Samanlagt gjald getur þó ekki orðið hærra en 70%.
Við skráða WLTP-losun upp á 207 grömm á kílómetra er hámarkinu náð. Gjaldhlutfall tiltekins líkbíls ræðst því af þeim gögnum sem liggja fyrir við tollafgreiðslu. Ekki er hægt að ákvarða það út frá bílamerki eða vélarstærð einni saman.
Vörugjaldið leggst á tollverð bílsins, sem tekur til kaupverðs, flutnings og flutningstryggingar. Þegar fullbúinn, sérsmíðaður líkbíll er fluttur inn er sérbúnaðurinn því hluti af kaupverðinu sem gjaldið reiknast af.
Dæmi: Nýr Cadillac-líkbíll
Í söluskrá HearseHub er nýr Cadillac Eagle Coach Echelon, árgerð 2025, auglýstur hjá American Coach Sales á 138.900 Bandaríkjadali. Verðið er fyrir fullbúinn líkbíl, ekki óbreyttan grunnbíl.
Eftirfarandi reikningsdæmi miðast við gengi upp á 130 krónur á dollar, 800.000 krónur í flutning og flutningstryggingu og 70% vörugjald. Þetta eru forsendur til að sýna áhrif gjaldanna, ekki staðfest innflutningstilboð eða staðfest álagning á þennan tiltekna bíl.
| Kostnaðarliður | Fjárhæð |
|---|---|
| Kaupverð bíls | 18.057.000 kr. |
| Áætlaður flutningur og flutningstrygging | 800.000 kr. |
| Tollverð | 18.857.000 kr. |
| Vörugjald, 70% | 13.199.900 kr. |
| Virðisaukaskattsstofn | 32.056.900 kr. |
| Virðisaukaskattur, 24% | 7.693.656 kr. |
| Samtals fyrir önnur gjöld | 39.750.556 kr. |
Virðisaukaskattur reiknast ofan á stofn sem inniheldur vörugjaldið. Í dæminu nema vörugjald og virðisaukaskattur samtals tæpum 20,9 milljónum króna. Þar af eru rúmar 3,1 milljón króna virðisaukaskattur sem reiknast vegna vörugjaldsins sjálfs.
Úrvinnslugjöld, tollmiðlun, hafnargjöld, skoðun, skráning og hugsanlegar aðlaganir eru ekki meðtalin. Taflan sýnir greiðslur við innflutning; hún tekur ekki afstöðu til mögulegs innskattsfrádráttar eða endanlegrar skattalegrar meðferðar hjá kaupanda.
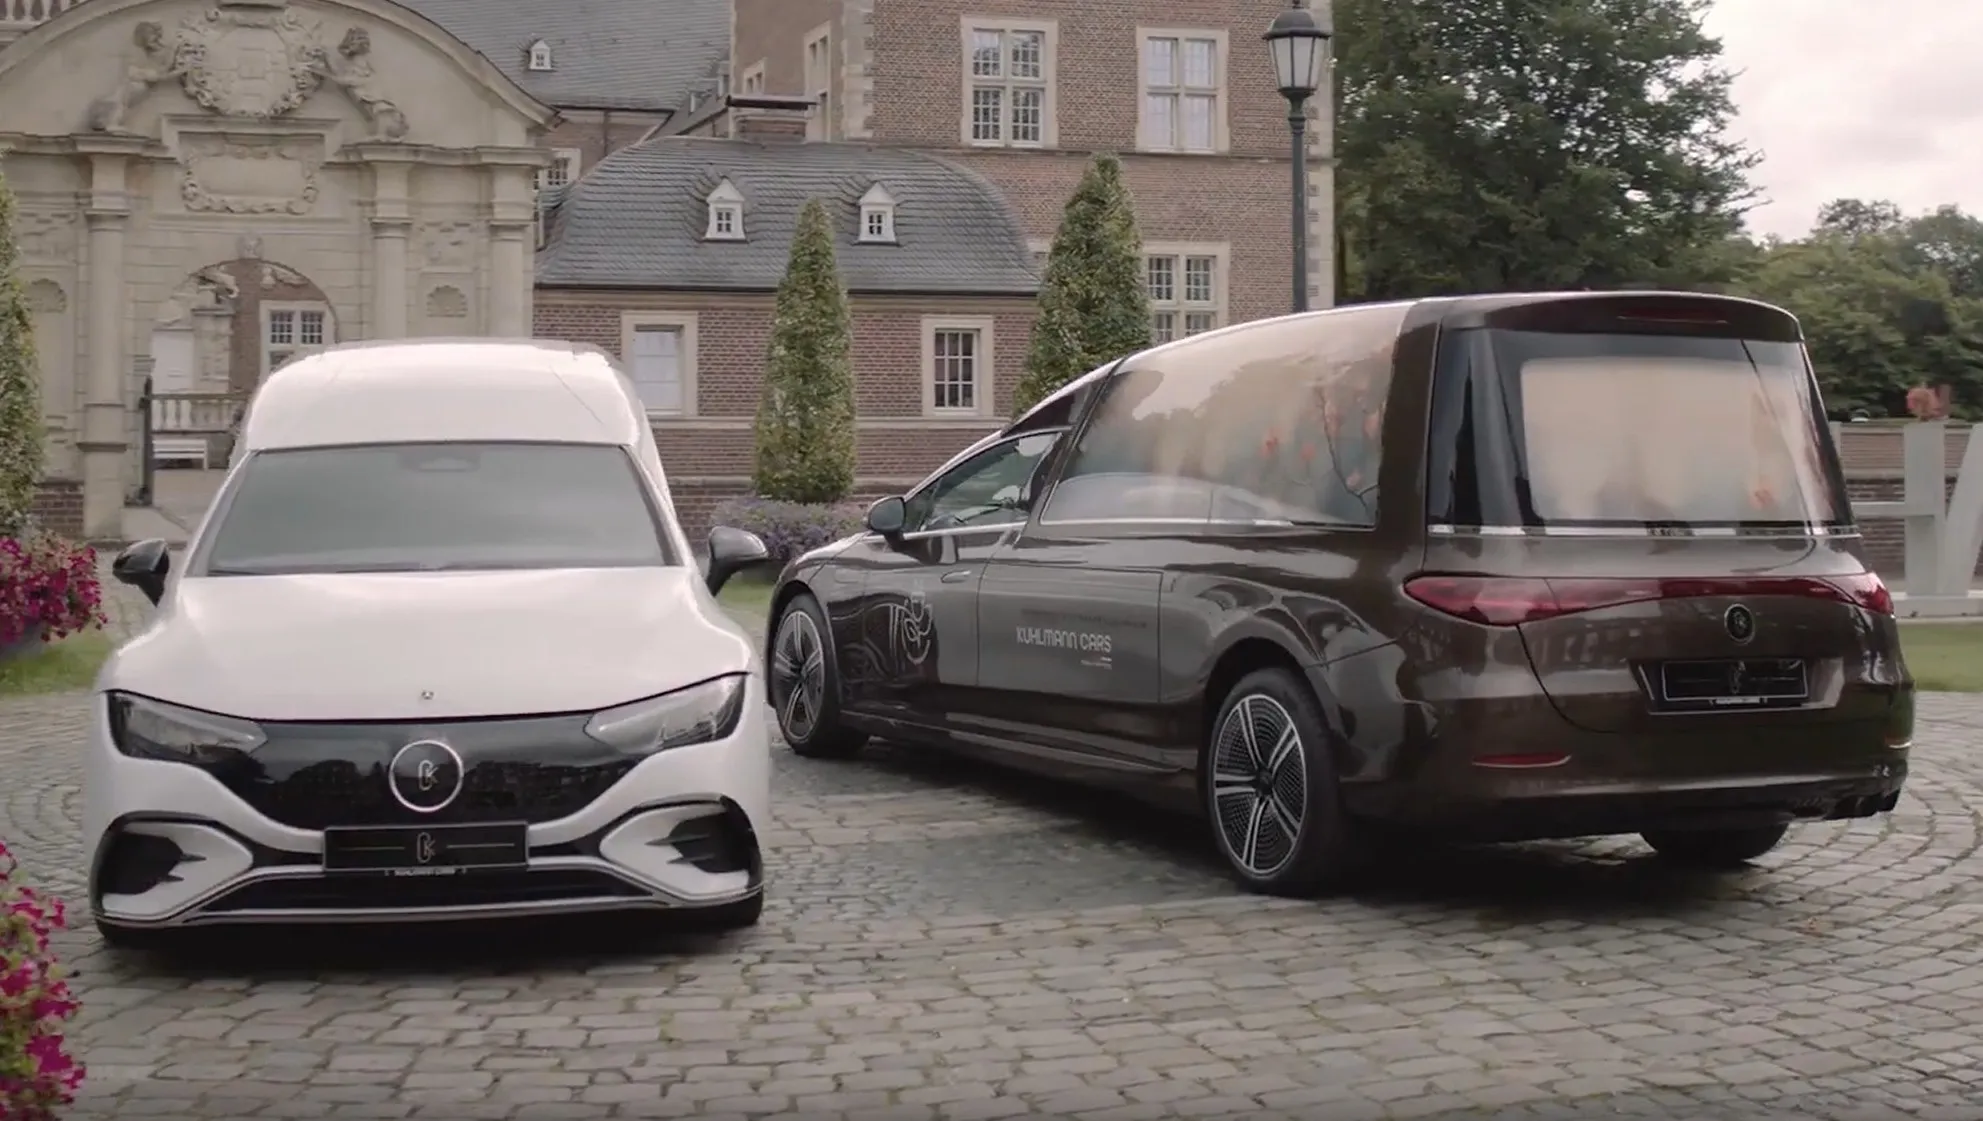
Kuhlmann framleiðandinn hefur smíðað ragmagns líkbíla og notað Mercecdes EQE sem grunn.
Úrvalið er að breytast
Hefðbundnir líkbílar byggja gjarnan á dýrum grunnbílum og umfangsmikil sérsmíði hækkar verðið enn frekar. Þó er markaðurinn að breytast og ekki eru allir nýir líkbílar með stórar bensínvélar.
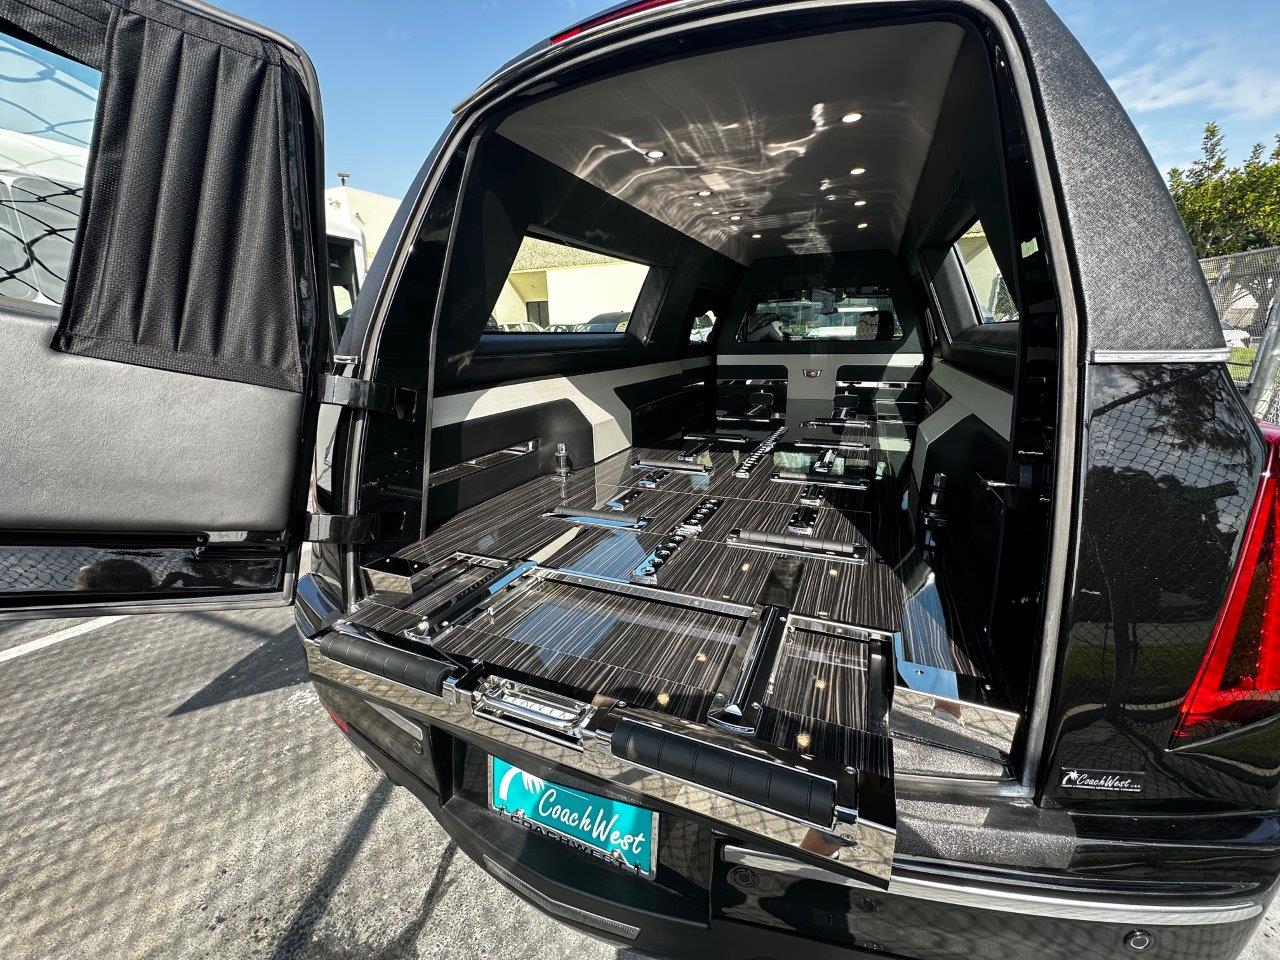
Vandaður búnaður eykur gæði þjónustu ekki síður en að vera til þæginda fyrir aðstandendur í athöfninni sjálfri.
Coleman Milne hefur til dæmis afhent Mercedes-Benz-líkbíl með bensín- og tengiltvinnbúnaði. Þá hafa rafknúnir líkbílar byggðir á Mercedes-Benz EQE einnig verið kynntir. Losun og þar með vörugjald geta því verið mismunandi eftir útfærslu.
Við val á bíl þarf útfararstofa jafnframt að horfa til drægni, þjónustusvæðis, hleðsluaðstöðu, viðhalds og þess búnaðar sem starfið krefst.
Tilefni til að endurskoða reglurnar
Kaup á nýjum líkbíl geta verið stór fjárfesting fyrir litla útfararstofu. Há aðflutningsgjöld auka fjárþörf við kaupin og geta gert endurnýjun bílaflotans erfiðari.
Eðlilegt er að umhverfissjónarmið hafi vægi í skattlagningu ökutækja. Jafnframt er ástæða til að skoða hvort almenna kerfið taki nægilegt tillit til bíla sem eru sérstaklega útbúnir og eingöngu notaðir til líkflutninga.
Ein leið væri sérstakt, lægra vörugjald með skilyrðum um skráningu og notkun. Slíkt fyrirkomulag gæti haldið alþjóðlegri tollflokkun óbreyttri en tekið betur mið af raunverulegu hlutverki bílsins.
Líkbíll kann að falla í sama tollflokk og fólksbíll. Það þarf ekki að þýða að skattaleg meðferð þeirra eigi að vera sú sama.